2026年上半年,美国智库的一份研究报告揭示了中美在机器人领域的竞争态势。报告指出,虽然美国在核心算法和人工智能方面领先,但中国在制造和量产方面正逐渐拉开差距。
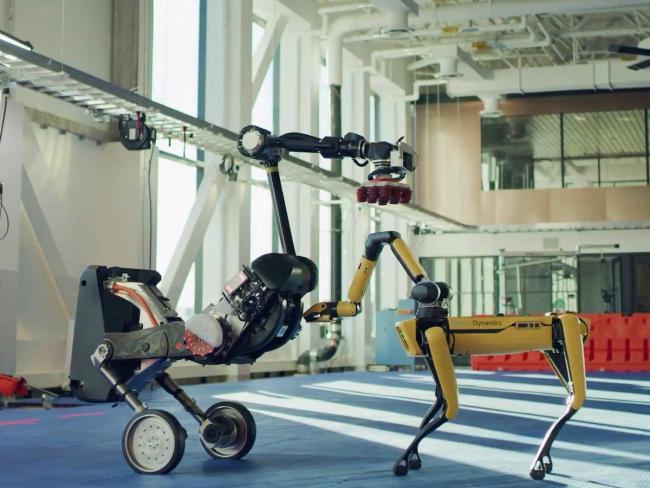
这场竞争的核心不在于技术的先进性,而在于谁能将实验室里的研究成果转化为实际产品,并投入生产与使用。例如,波士顿动力公司的机器人能够完成翻跟头、跑酷等动作,视频广为流传,但在实际生产线上的应用却寥寥无几。特斯拉的Optimus项目也经历了多年研发,直到2026年中期仍处于小规模测试阶段。
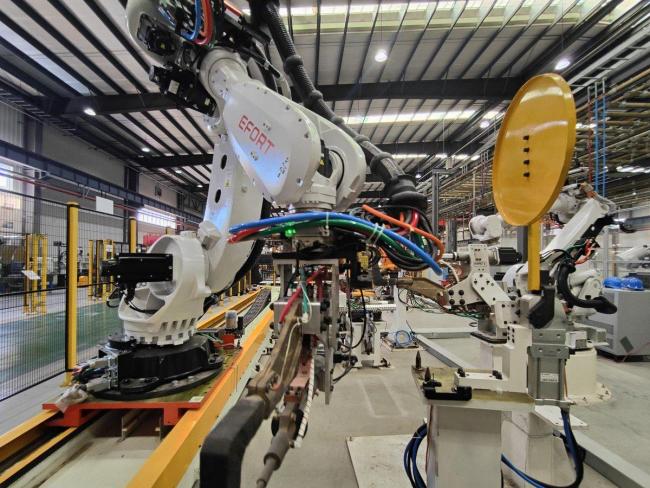
技术演示与实际应用之间存在巨大鸿沟,这需要通过供应链管理、成本控制以及零部件的稳定供应来解决。中国的现状显示,在2025年至2026年间,国内人形机器人企业融资迅速增长,生产线也在快速扩张。长三角和珠三角地区已经形成了较为完整的零部件供应网络,中国企业可以轻松获取所需零件,而美国公司则可能需要从多个国家采购。
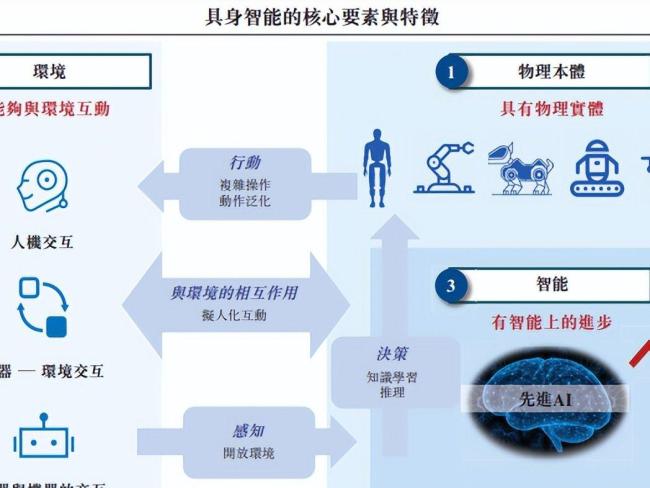
这种现象并非深谋远虑的结果,而是中国制造业几十年积累的优势在发挥作用。美国擅长从零到一创造新产品,而中国则善于将产品从一推广到成千上万。这一点在手机和新能源车领域已有体现,在机器人领域也不例外。
然而,令人担忧的是脱钩问题。到了2026年,美国对机器人相关领域的AI芯片和算法模型设置了诸多限制。如果这些限制越来越严格,中国科技企业如何在具身智能的大脑层面上找到新的发展路径?供应链优势又能持续多久?
三年后再回顾这一节点,情况可能会比现在想象的更加复杂和出乎意料。